Komentari trgovanja i dešavanja na tržištu
Re: Komentari trgovanja i dešavanja na tržištu
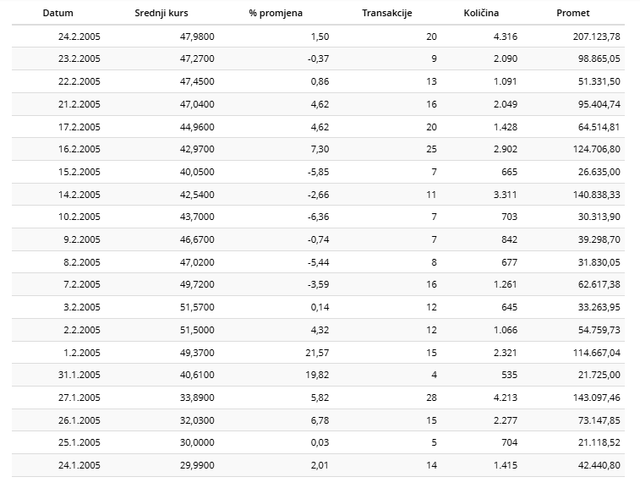
Evo, februar 2005. dnevni prometi na npr EPBIH. A da se ne spominje BH Telecom, Sarajevo osiguranja i niz drugih.
Re: Komentari trgovanja i dešavanja na tržištu
mogu misliti te koji su po 46 kupovali hahaha
Re: Komentari trgovanja i dešavanja na tržištu
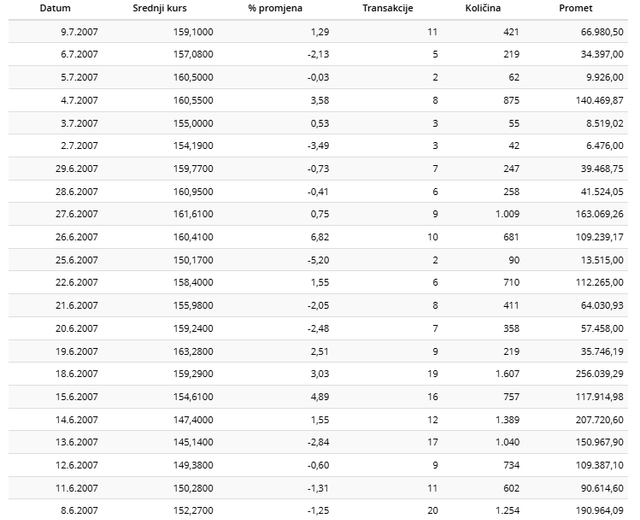
Ti su prodavali po 150 i 200 KM dvije godine kasnije.
Ali nisu tema današnje emisije.
Ovdje je problematična situacija što je danas kupovni ili prodajni nalog od, za današnje uslove nevrijednih, 300.000 KM velika stvar umjesto da bude normalna pojava na većini emitenata koji dobro zarađuju a pogotovo koji isplaćuju dividendu.
I opet, odgovornost je na institucionalnim učesnicima SASE a ne na nama pojedincima.
Ali nisu tema današnje emisije.
Ovdje je problematična situacija što je danas kupovni ili prodajni nalog od, za današnje uslove nevrijednih, 300.000 KM velika stvar umjesto da bude normalna pojava na većini emitenata koji dobro zarađuju a pogotovo koji isplaćuju dividendu.
I opet, odgovornost je na institucionalnim učesnicima SASE a ne na nama pojedincima.
Re: Komentari trgovanja i dešavanja na tržištu
Veliki problem je likvidnost, drugi problem je sve. Pa samo dividenda ovih velikih i stabilnih firmi svake godine u iznsu od 7-10 % bi privukla investitore, ali svake godine da ide. Onda se kupuju akcije i ja bi kupio onda te akcije kad bi znao svake godine u septembru dolazi, pa ovi tkzv. investicioni menadzeri ilirike, raiffaizena i svi ostali, i oni bi sigurno kupovali, oni neznaju prepoznati prilike unaprijed. Oni bi čuda mogli napraviti ovdje u korist fondova, a ne sad samo u korist pojedinaca. Znači problem je i u berzi samoj, treba tražiti od emitenata isplatu dividende, svake godine, makar simbolično i eto novih ulagaca, rasta... sve bi zivnulo. Ovako ovo ide još dugo godina ovako , cak i ako ne bude nesto i cijene padnu jos padne dole... Problem je ne mozes izaci , pa sad na Blberzi imas samo telekom a i iz njega moras spustiti cijenu da bi izasao... Nema ovde napretka
Re: Komentari trgovanja i dešavanja na tržištu
Pa firme imaju odluke kakve imaju. Isti ti fondovi, ovi naši lokalni, sad kupuju i po svijetu i ne vjerujem da se petljaju u dividende i da nešto zahtijevaju od npr Rheinmetala ili Renaulta.
Svi oni, i ti bankarski voditelji, i regulatori berze i sama uprava SASE mora shvatiti da su oni ti koji nešto treba da urade a ne da neko treći napravi da je sve idealno, pa će se onda oni uključiti.
Zašto?
Zato što bankama svaki promet donosi prihod. Kada depoziti stoje kako stoje, tu nema prometa. 30 milijardi KM stoji kako stoji, ono jest da je veći dio angažovan na drugoj strani prema kreditima, ali drugačije bi bilo ovako:
Ako aktiviraš berzu i napraviš da je likvidna, onda se povećava broj transakcija, broj naknada i na berzi i prema fondovima jer bi se češće kupovalo i prodavalo. Preusmjevaš pasivni kapital stanovništva što direktno što kroz fondove prema aktivnom tržištu.
Svuda u svijetu likvidnost prave institucionalni ulagači a ne samostalni ili mali. Evo ova situacija sad kod dionica ASA Banke. Možemo reći da je solidan emitent. I kvalitetan i veličinom odgovara tom opisu (kao i telekomi na naše dvije berze). I sa kupovne i sa potražne strane postoji solidan bazen trgovinu ali je sada raspon preveliki. Da ima neko ko održava likvidnost taj raspon bi bio popunjen. Bilo bi prodajnih naloga više a onda i kupovnih pa bi znalo koji je trend. Ovako pasivno može ostati još par mjeseci i onda se svi žalimo na likvidnost.
Svi oni, i ti bankarski voditelji, i regulatori berze i sama uprava SASE mora shvatiti da su oni ti koji nešto treba da urade a ne da neko treći napravi da je sve idealno, pa će se onda oni uključiti.
Zašto?
Zato što bankama svaki promet donosi prihod. Kada depoziti stoje kako stoje, tu nema prometa. 30 milijardi KM stoji kako stoji, ono jest da je veći dio angažovan na drugoj strani prema kreditima, ali drugačije bi bilo ovako:
Ako aktiviraš berzu i napraviš da je likvidna, onda se povećava broj transakcija, broj naknada i na berzi i prema fondovima jer bi se češće kupovalo i prodavalo. Preusmjevaš pasivni kapital stanovništva što direktno što kroz fondove prema aktivnom tržištu.
Svuda u svijetu likvidnost prave institucionalni ulagači a ne samostalni ili mali. Evo ova situacija sad kod dionica ASA Banke. Možemo reći da je solidan emitent. I kvalitetan i veličinom odgovara tom opisu (kao i telekomi na naše dvije berze). I sa kupovne i sa potražne strane postoji solidan bazen trgovinu ali je sada raspon preveliki. Da ima neko ko održava likvidnost taj raspon bi bio popunjen. Bilo bi prodajnih naloga više a onda i kupovnih pa bi znalo koji je trend. Ovako pasivno može ostati još par mjeseci i onda se svi žalimo na likvidnost.
Re: Komentari trgovanja i dešavanja na tržištu
https://www.klix.ba/biznis/finansije/fi ... /260917082
I Turci imaju svog Muju i Ozon.
I Turci imaju svog Muju i Ozon.
Re: Komentari trgovanja i dešavanja na tržištu
Čudi me da su ih pustili toliko. Još početkom godine kada sam tražio informacije o Šišedžam grupaciji vidio sam da se tamošnji ulagači žale na te anomalije sa Tera fondom.
Vjerovatno je njihova komisija posložila cijelu stvar jer kada prave ove operacije moraju djelovati skupa sa ministarstvom finansija i sa fondovima namijenjenim sa sanaciju štete što uzima dosta vremena za organizaciju.
Vjerovatno je njihova komisija posložila cijelu stvar jer kada prave ove operacije moraju djelovati skupa sa ministarstvom finansija i sa fondovima namijenjenim sa sanaciju štete što uzima dosta vremena za organizaciju.
Re: Komentari trgovanja i dešavanja na tržištu
sta ces ti u turskoj 
Re: Komentari trgovanja i dešavanja na tržištu
Nekad je potrebno malo za velike promjene ,da tržište kapitala reaguje dovoljan je i jedan mig, dovoljno je da se nešto nasluti .Smatram da bi sama najava jednog zakona koji donosi promjene u vezi trgovanja na SASE već zaljuljala mrtvilo kao kad padne kamen u mirnu vodu.
Takav efekat bi imao zakon o transformaciji ZIF u OIF.
Ali: neophodan je inicijalni pritisak zakona za stvaranje nediskriminatornih uslova da tržište odradi svoje.
Na SASE 10 ZIF imaju 42 mil. dionica, 187 hilj. dioničara sa 224 dionice u prosjeku . Market kap. svih ukupno iznosi 46 mil. KM, a NAV 295 mil. KM . Prosječna tr.cijena dionice ZIF-a je 1,1 KM ,a prosječni NAV je 7 KM. Učešće tr.cijene u NAV je 15 % odnosno diskont na NAV 85%.
Radi minimiziranja negativnih posljedica po tržište kapitala u zakon treba ugraditi određene kočnice i definisati strogi vremenski okvir:
Postepeni moratorij na otkup udjela , uvesti prelazni rok od 5 godina uz isplatu max. do 5% NAV godišnje, ozakoniti redoslijed isplata I sl.
Destimulišuća opadajuća izlazna naknada, od 20 % prve godine pa do najmanjeg iznosa pete godine.
Ograničenje prodaje u jednom danu na max 5% prosječnog mjesečnog prometa jednog emitenta u vlasništvu fonda , izuzev blok transakcija.
Čim bi se ovakav zakon pustio kao prijedlog u parlamentarnu proceduru i pojavile se prve naznake da bi mogao biti usvojen prvi konkretan efekat bilo bi oživljavanje trgovine dionicama ZIF-ova .Diskont od 85% odjednom, u novim okolnostima, bi postao mamac za trgovanje od strane fondova I pojedinaca koji su skloniji rizičnijem trgovanju, I kojima nelikvidnost nije prepreka u usporedbi s očekivanim rastom cijene dionica fondova i očekivanju donošenja zakona koji im garantuje otkup po NAV.
Ovo bi imalo za posljedicu rast cijena dionica svih fondova , osipanje broja dioničara i pad NAV. S tim da će zbog mjera ograničenja pad NAV-a biti sporiji od rasta cijena dionica i smanjivat će se razlika između njih.
U jednom momentu će se stvoriti uslovi u koima bi večina dioničara radije prodala dionice nego čekala otkup udjela. To bi vjerovatno bilo kada bi cijena dionica dostigla iznos od 3 KM ,jer izlazna naknada od 20% plus smanjenje NAV za npr. 20% svodi vrijednost udjela na 4,5 KM .
Diskont je sada samo 33% I vrlo brzo bi se uspostavila za svaki fond ravnotežna tačka u kojoj nema razlike između NAV i tr.cijene.
Možda 15 mil. KM isplate za fondove u prvoj godini iz trenutne perspective izgleda nemoguća misija, ali ove godine su ,kad im je zatrebalo, samo od SOSOR-a uzeli 7 mil.KM.
Primarni cilj OIF nije isplata udjela nego stvaranje funkcionalnih fondova uz istovremeno oživljavanje tržišta kapitala čineći ga privlačnim za nove institucionalne I pojedinačne investitore.
Takav efekat bi imao zakon o transformaciji ZIF u OIF.
Ali: neophodan je inicijalni pritisak zakona za stvaranje nediskriminatornih uslova da tržište odradi svoje.
Na SASE 10 ZIF imaju 42 mil. dionica, 187 hilj. dioničara sa 224 dionice u prosjeku . Market kap. svih ukupno iznosi 46 mil. KM, a NAV 295 mil. KM . Prosječna tr.cijena dionice ZIF-a je 1,1 KM ,a prosječni NAV je 7 KM. Učešće tr.cijene u NAV je 15 % odnosno diskont na NAV 85%.
Radi minimiziranja negativnih posljedica po tržište kapitala u zakon treba ugraditi određene kočnice i definisati strogi vremenski okvir:
Postepeni moratorij na otkup udjela , uvesti prelazni rok od 5 godina uz isplatu max. do 5% NAV godišnje, ozakoniti redoslijed isplata I sl.
Destimulišuća opadajuća izlazna naknada, od 20 % prve godine pa do najmanjeg iznosa pete godine.
Ograničenje prodaje u jednom danu na max 5% prosječnog mjesečnog prometa jednog emitenta u vlasništvu fonda , izuzev blok transakcija.
Čim bi se ovakav zakon pustio kao prijedlog u parlamentarnu proceduru i pojavile se prve naznake da bi mogao biti usvojen prvi konkretan efekat bilo bi oživljavanje trgovine dionicama ZIF-ova .Diskont od 85% odjednom, u novim okolnostima, bi postao mamac za trgovanje od strane fondova I pojedinaca koji su skloniji rizičnijem trgovanju, I kojima nelikvidnost nije prepreka u usporedbi s očekivanim rastom cijene dionica fondova i očekivanju donošenja zakona koji im garantuje otkup po NAV.
Ovo bi imalo za posljedicu rast cijena dionica svih fondova , osipanje broja dioničara i pad NAV. S tim da će zbog mjera ograničenja pad NAV-a biti sporiji od rasta cijena dionica i smanjivat će se razlika između njih.
U jednom momentu će se stvoriti uslovi u koima bi večina dioničara radije prodala dionice nego čekala otkup udjela. To bi vjerovatno bilo kada bi cijena dionica dostigla iznos od 3 KM ,jer izlazna naknada od 20% plus smanjenje NAV za npr. 20% svodi vrijednost udjela na 4,5 KM .
Diskont je sada samo 33% I vrlo brzo bi se uspostavila za svaki fond ravnotežna tačka u kojoj nema razlike između NAV i tr.cijene.
Možda 15 mil. KM isplate za fondove u prvoj godini iz trenutne perspective izgleda nemoguća misija, ali ove godine su ,kad im je zatrebalo, samo od SOSOR-a uzeli 7 mil.KM.
Primarni cilj OIF nije isplata udjela nego stvaranje funkcionalnih fondova uz istovremeno oživljavanje tržišta kapitala čineći ga privlačnim za nove institucionalne I pojedinačne investitore.